Domain flyerandprint.de kaufen?
Wir ziehen mit dem Projekt
flyerandprint.de um.
Sind Sie am Kauf der Domain
flyerandprint.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain flyerandprint.de kaufen?
Welche Konten sind bestandskonten?
Welche Konten sind Bestandskonten? Bestandskonten sind Konten, die den Wert und die Menge der Vermögenswerte, Schulden und Eigenkapital eines Unternehmens zu einem bestimmten Zeitpunkt darstellen. Dazu gehören beispielsweise Konten wie Kassenbestand, Bankguthaben, Warenbestand, Forderungen und Verbindlichkeiten. Diese Konten werden in der Bilanz ausgewiesen und dienen dazu, den finanziellen Zustand des Unternehmens transparent darzustellen. Im Gegensatz dazu stehen Erfolgskonten, die die Erträge und Aufwendungen eines Unternehmens über einen bestimmten Zeitraum erfassen. **
Wie eröffnet man bestandskonten?
Um Bestandskonten zu eröffnen, müssen zunächst die Kontenrahmen und Kontenpläne des Unternehmens berücksichtigt werden. Anschließend müssen die Konten für die verschiedenen Bestandsarten wie Warenbestand, Rohstoffbestand, Fertigwarenbestand usw. erstellt werden. Jedes Konto sollte einen Anfangsbestand erhalten, der auf den vorherigen Buchungen basiert. Die Eröffnungsbuchung für jedes Bestandskonto sollte den Anfangsbestand auf der Sollseite und den entsprechenden Betrag auf der Habenseite enthalten. Schließlich sollten die Bestandskonten regelmäßig aktualisiert und mit den entsprechenden Geschäftsvorfällen abgeglichen werden. **
Ähnliche Suchbegriffe für Bestandskonten
Top-Angebote
Produkte zum Begriff Bestandskonten:
-
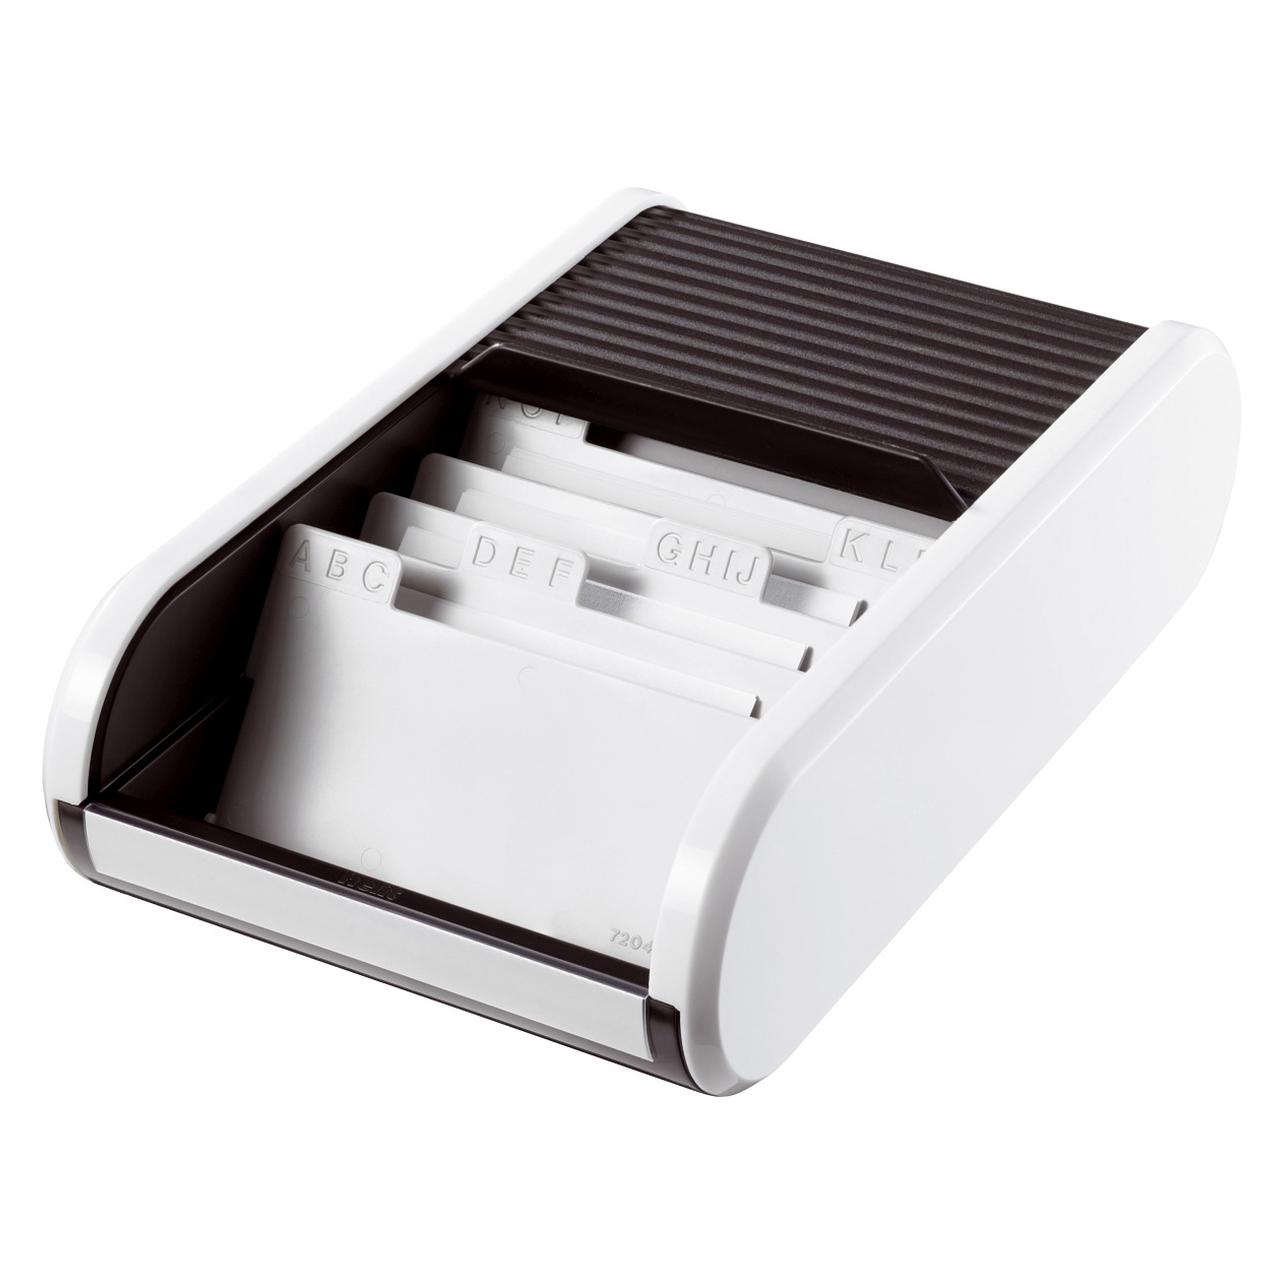
Evolis CBGC0030W Visitenkarte 100 Stück(e)Auf einen Blick Menge pro Packung100 Stück(e) Höhe0,76 mm LieferumfangMenge pro Packung: 100 Stück(e) Alle technischen Daten anzeigen (2 Angaben) Gewicht und AbmessungenHöhe0,76 mm LieferumfangMenge pro Packung100 Stück(e) Technische Daten laut Hersteller, bereitgestellt über Icecat. Änderungen und Irrtümer vorbehalten.19,94 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter

-
Was sind bestandskonten Beispiele?
Was sind bestandskonten Beispiele? Bestandskonten sind Konten in der Buchhaltung, die dazu dienen, den Bestand an Vermögenswerten, Schulden und Eigenkapital eines Unternehmens zu verfolgen. Beispiele für Bestandskonten sind das Kassenkonto, das Bankkonto, das Warenlagerkonto, das Verbindlichkeitenkonto und das Eigenkapitalkonto. Diese Konten werden verwendet, um die finanzielle Situation eines Unternehmens zu dokumentieren und zu analysieren. Durch die regelmäßige Aktualisierung und Überwachung dieser Konten können Unternehmen ihre finanzielle Gesundheit besser verstehen und fundierte Geschäftsentscheidungen treffen. **
-
Was gehört zu bestandskonten?
Zu Bestandskonten gehören alle Konten, die sich auf die Bestände an Vermögensgegenständen und Schulden eines Unternehmens beziehen. Dazu zählen beispielsweise Konten für Warenbestände, Rohstoffe, Fertigprodukte, aber auch Verbindlichkeiten wie Lieferantenverbindlichkeiten oder Darlehen. Bestandskonten dienen dazu, die aktuellen Bestände und Werte im Unternehmen festzuhalten und zu überwachen. Sie sind somit ein wichtiger Bestandteil des Rechnungswesens und der Buchführung eines Unternehmens. Die Konten werden regelmäßig aktualisiert und dienen als Grundlage für die Erstellung von Bilanzen und Gewinn- und Verlustrechnungen. **
-
Wie werden bestandskonten eröffnet?
Bestandskonten werden in der Regel zu Beginn eines Geschäftsjahres eröffnet, um die Vermögens- und Schuldenpositionen eines Unternehmens zu erfassen. Die Eröffnung erfolgt durch Buchungen, bei denen die Anfangsbestände aus dem Vorjahr übernommen und auf die entsprechenden Konten gebucht werden. Dabei werden die Vermögenswerte auf Aktivkonten und die Schulden auf Passivkonten erfasst. Die Eröffnungsbuchungen dienen dazu, die Konten auf den aktuellen Stand zu bringen und eine Grundlage für die laufende Buchführung zu schaffen. Es ist wichtig, dass die Eröffnungsbuchungen sorgfältig und korrekt durchgeführt werden, um eine ordnungsgemäße Buchführung sicherzustellen. **
-
Wie werden die bestandskonten abgeschlossen?
Wie werden die Bestandskonten abgeschlossen? Die Bestandskonten werden am Ende eines Abrechnungszeitraums abgeschlossen, um die Bestände an Vermögenswerten und Verbindlichkeiten zu aktualisieren. Dies geschieht durch Übertragung der Saldo der Bestandskonten auf die entsprechenden Konten in der Gewinn- und Verlustrechnung oder der Bilanz. Auf diese Weise werden die Bestandskonten für den nächsten Abrechnungszeitraum vorbereitet und die Buchhaltung auf den neuesten Stand gebracht. Der Abschluss der Bestandskonten ist ein wichtiger Schritt im Buchhaltungsprozess, um die finanzielle Situation eines Unternehmens korrekt darzustellen. **
Was sind Erfolgskonten und bestandskonten?
Was sind Erfolgskonten und Bestandskonten? Erfolgskonten sind Konten, die Einnahmen und Ausgaben eines Unternehmens erfassen und somit den Gewinn oder Verlust am Ende einer Abrechnungsperiode zeigen. Dazu gehören beispielsweise das Umsatzerlöskonto und das Aufwandskonto. Bestandskonten hingegen erfassen die Vermögenswerte, Schulden und Eigenkapitalpositionen eines Unternehmens zu einem bestimmten Zeitpunkt. Dazu gehören beispielsweise das Kassenkonto, das Bankkonto und das Warenbestandskonto. Erfolgskonten werden am Ende einer Abrechnungsperiode abgeschlossen, während Bestandskonten fortgeführt werden. **
Wann Aufwandskonten und wann bestandskonten?
Wann Aufwandskonten und wann Bestandskonten? Aufwandskonten werden verwendet, um alle Kosten und Ausgaben eines Unternehmens während eines bestimmten Zeitraums zu erfassen. Sie dienen dazu, den Verbrauch von Ressourcen und die damit verbundenen Kosten zu verfolgen. Typische Beispiele für Aufwandskonten sind Miete, Gehälter, Werbekosten usw. Bestandskonten hingegen werden verwendet, um die Vermögenswerte, Verbindlichkeiten und das Eigenkapital eines Unternehmens zu verfolgen. Sie erfassen die finanzielle Position des Unternehmens zu einem bestimmten Zeitpunkt. Typische Beispiele für Bestandskonten sind Kassenbestand, Bankguthaben, Forderungen, Verbindlichkeiten usw. Die Entscheidung, ob ein Geschäftsvorfall auf einem Aufwandskonto oder einem Bestandskonto gebucht wird, hängt davon ab, ob es sich um einen Verbrauch von Ressourcen (Aufwand) oder um eine Veränderung in der finanziellen Position des Unternehmens (Bestand) handelt. Es ist wichtig, die Unterschiede zwischen Aufwands- und Bestandskonten zu verstehen, um eine korrekte Buchführung und Berichterstattung sicherzustellen. **
Top-Angebote
Produkte zum Begriff Bestandskonten:
-
250 x Feuerzeug Öffner mit Ihrer Werbung Farbdruck Werbung Flaschenöffner Logo Druck 50-500 Stück (250)250 x Feuerzeug Öffner mit Ihrer Werbung Farbdruck Werbung Flaschenöffner Logo Druck 50-500 Stück (250). Große Stückzahl für maximale Reichweite Mit 250 Feuerzeugen bietet dieses Set die Möglichkeit, bei Großveranstaltungen oder Messen eine breite Zielgruppe zu erreichen. Die Kombination aus Feuerzeug und Flaschenöffner macht es zu einem beliebten Giveaway, das sowohl praktisch als auch optisch ansprechend ist. Der hochwertige UV-Druck ermöglicht eine individuelle Gestaltung, die Ihre Marke hervorhebt. Langlebig, nachfüllbar und kompakt, ist dieses Feuerzeug ideal für Unternehmen, die ihre Werbebotschaften effektiv verbreiten möchten. Eine Investition in Reichweite und Markenpräsenz. Nachhaltig und langlebig – Nachfüllbar & elektrisch Dieses Feuerzeug ist die perfekte Kombination aus Nachhaltigkeit und modernem Design. Es ist nachfüllbar, elektronisch und umweltfreundlich, wodurch es eine langlebige Alternative zu Einwegfeuerzeugen darstellt. Mit einer Größe von 82 x 25 x 10 mm ist es kompakt und praktisch für unterwegs. Ob beim Grillen, Camping oder auf Veranstaltungen, dieses Feuerzeug bietet Zuverlässigkeit und Funktionalität. Die robuste Metallverarbeitung macht es zu einem idealen Begleiter für den täglichen Gebrauch. Vielseitig einsetzbar für jede Gelegenheit Das Feuerzeug ist nicht nur ein praktisches Werkzeug, sondern auch ein vielseitiger Werbeartikel. Es eignet sich hervorragend als Logofeuerzeug auf Messen, als Werbegeschenk bei Firmenevents oder als originelles Giveaway bei Hochzeiten und Geburtstagen. Die Möglichkeit zur individuellen Bedruckung macht es ideal für Unternehmen, die sich von der Konkurrenz abheben möchten. Dank der Funktionalität als Feuerzeug und Flaschenöffner wird es von Kunden und Geschäftspartnern gleichermaßen geschätzt. Praktisches Design mit Werbewirkung Dieses Feuerzeug überzeugt durch ein modernes und praktisches Design, das Werbebotschaften effektiv in den Alltag der Nutzer integriert. Die Kombination aus Feuerzeug und Flaschenöffner spart Platz und sorgt für vielseitige Einsatzmöglichkeiten. Mit dem hochwertigen UV-Druck und der robusten Metallverarbeitung ist es ein langlebiger Artikel, der Ihre Marke zuverlässig repräsentiert. Besonders beliebt als Werbemittel für Bars, Restaurants oder Outdoor-Events, hinterlässt es einen bleibenden Eindruck. Der perfekte Artikel für Promotionen & Events Unsere Feuerzeuge sind ideal für Großkunden und Veranstaltungen aller Art. Ob als Streuartikel auf Messen, als Werbegeschenk für Kunden oder als praktisches Gadget für private Feiern – ihre Vielseitigkeit macht sie zum Must-have für jede Kampagne. Die Möglichkeit zur individuellen Gestaltung und die hochwertige Verarbeitung aus Metall sorgen dafür, dass Ihre Marke stets professionell präsentiert wird. Mit diesem Werbemittel machen Sie auf sich aufmerksam und hinterlassen einen bleibenden Eindruck. Farbe:Weiß209,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Konten sind bestandskonten?
Welche Konten sind Bestandskonten? Bestandskonten sind Konten, die den Wert und die Menge der Vermögenswerte, Schulden und Eigenkapital eines Unternehmens zu einem bestimmten Zeitpunkt darstellen. Dazu gehören beispielsweise Konten wie Kassenbestand, Bankguthaben, Warenbestand, Forderungen und Verbindlichkeiten. Diese Konten werden in der Bilanz ausgewiesen und dienen dazu, den finanziellen Zustand des Unternehmens transparent darzustellen. Im Gegensatz dazu stehen Erfolgskonten, die die Erträge und Aufwendungen eines Unternehmens über einen bestimmten Zeitraum erfassen. **
-
Wie eröffnet man bestandskonten?
Um Bestandskonten zu eröffnen, müssen zunächst die Kontenrahmen und Kontenpläne des Unternehmens berücksichtigt werden. Anschließend müssen die Konten für die verschiedenen Bestandsarten wie Warenbestand, Rohstoffbestand, Fertigwarenbestand usw. erstellt werden. Jedes Konto sollte einen Anfangsbestand erhalten, der auf den vorherigen Buchungen basiert. Die Eröffnungsbuchung für jedes Bestandskonto sollte den Anfangsbestand auf der Sollseite und den entsprechenden Betrag auf der Habenseite enthalten. Schließlich sollten die Bestandskonten regelmäßig aktualisiert und mit den entsprechenden Geschäftsvorfällen abgeglichen werden. **
-
Was sind bestandskonten Beispiele?
Was sind bestandskonten Beispiele? Bestandskonten sind Konten in der Buchhaltung, die dazu dienen, den Bestand an Vermögenswerten, Schulden und Eigenkapital eines Unternehmens zu verfolgen. Beispiele für Bestandskonten sind das Kassenkonto, das Bankkonto, das Warenlagerkonto, das Verbindlichkeitenkonto und das Eigenkapitalkonto. Diese Konten werden verwendet, um die finanzielle Situation eines Unternehmens zu dokumentieren und zu analysieren. Durch die regelmäßige Aktualisierung und Überwachung dieser Konten können Unternehmen ihre finanzielle Gesundheit besser verstehen und fundierte Geschäftsentscheidungen treffen. **
-
Was gehört zu bestandskonten?
Zu Bestandskonten gehören alle Konten, die sich auf die Bestände an Vermögensgegenständen und Schulden eines Unternehmens beziehen. Dazu zählen beispielsweise Konten für Warenbestände, Rohstoffe, Fertigprodukte, aber auch Verbindlichkeiten wie Lieferantenverbindlichkeiten oder Darlehen. Bestandskonten dienen dazu, die aktuellen Bestände und Werte im Unternehmen festzuhalten und zu überwachen. Sie sind somit ein wichtiger Bestandteil des Rechnungswesens und der Buchführung eines Unternehmens. Die Konten werden regelmäßig aktualisiert und dienen als Grundlage für die Erstellung von Bilanzen und Gewinn- und Verlustrechnungen. **
Ähnliche Suchbegriffe für Bestandskonten
-
Evolis CBGC0030W Visitenkarte 100 Stück(e)Auf einen Blick Menge pro Packung100 Stück(e) Höhe0,76 mm LieferumfangMenge pro Packung: 100 Stück(e) Alle technischen Daten anzeigen (2 Angaben) Gewicht und AbmessungenHöhe0,76 mm LieferumfangMenge pro Packung100 Stück(e) Technische Daten laut Hersteller, bereitgestellt über Icecat. Änderungen und Irrtümer vorbehalten.19,94 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
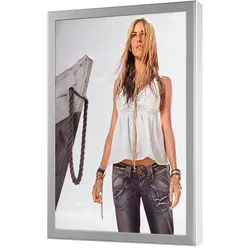
Leuchtkasten Werbung für außenLeuchtkasten Werbung für außen Sie wollen Ihre Reklame gut sichtbar außen an der Wand platzieren? Wir können es Ihnen ermöglichen! Leuchtkasten für außen ist ein Premiumprodukt aus deutscher Produktion und wird bei Werbung eingesetzt. Vier Langfeldleuchten oder optionale LED-Beleuchtung machen Ihre Werbung auch in Dunkelheit sichtbar. Standardausstattung: + Aluminiumrahmenkonstruktion aus verwindungssteifen Aluminium-Profilen + Oberfläche E6EV1, eloxal matt-silber + ESG-Sicherheitsglas 5 mm + 1-seitige Klapptüröffnung mit Gasdrucköffnern mit autom. Arretierung in geöffneter Stellung + Getriebeverriegelung mit 6-Kant Schlüssel + Klemmleiste mit verdeckt liegender Plakatfixierung über die gesamte Breite + Plakat direkt hinter der Schutzscheibe + Hintergrundbeleuchtung mit LED + Drehflügelöffnung DIN links/rechts für den Wartehallen-Einbau (2-seitig für Wartehalle) optional Maße: Breite: ca. 134,6 cm Höhe: ca. 191,1 cm Tiefe: ca. 16,3 cm Sichtmaß: 115 x 171 cm Plakatmaß: 118,5 x 175 cm Lieferung: Die Anlieferung erfolgt komplett montiert auf einer Palette frei Bordsteinkante. Ein Premiumprodukt des namhaften deutschen Herstellers.2467,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie werden bestandskonten eröffnet?
Bestandskonten werden in der Regel zu Beginn eines Geschäftsjahres eröffnet, um die Vermögens- und Schuldenpositionen eines Unternehmens zu erfassen. Die Eröffnung erfolgt durch Buchungen, bei denen die Anfangsbestände aus dem Vorjahr übernommen und auf die entsprechenden Konten gebucht werden. Dabei werden die Vermögenswerte auf Aktivkonten und die Schulden auf Passivkonten erfasst. Die Eröffnungsbuchungen dienen dazu, die Konten auf den aktuellen Stand zu bringen und eine Grundlage für die laufende Buchführung zu schaffen. Es ist wichtig, dass die Eröffnungsbuchungen sorgfältig und korrekt durchgeführt werden, um eine ordnungsgemäße Buchführung sicherzustellen. **
-
Wie werden die bestandskonten abgeschlossen?
Wie werden die Bestandskonten abgeschlossen? Die Bestandskonten werden am Ende eines Abrechnungszeitraums abgeschlossen, um die Bestände an Vermögenswerten und Verbindlichkeiten zu aktualisieren. Dies geschieht durch Übertragung der Saldo der Bestandskonten auf die entsprechenden Konten in der Gewinn- und Verlustrechnung oder der Bilanz. Auf diese Weise werden die Bestandskonten für den nächsten Abrechnungszeitraum vorbereitet und die Buchhaltung auf den neuesten Stand gebracht. Der Abschluss der Bestandskonten ist ein wichtiger Schritt im Buchhaltungsprozess, um die finanzielle Situation eines Unternehmens korrekt darzustellen. **
-
Was sind Erfolgskonten und bestandskonten?
Was sind Erfolgskonten und Bestandskonten? Erfolgskonten sind Konten, die Einnahmen und Ausgaben eines Unternehmens erfassen und somit den Gewinn oder Verlust am Ende einer Abrechnungsperiode zeigen. Dazu gehören beispielsweise das Umsatzerlöskonto und das Aufwandskonto. Bestandskonten hingegen erfassen die Vermögenswerte, Schulden und Eigenkapitalpositionen eines Unternehmens zu einem bestimmten Zeitpunkt. Dazu gehören beispielsweise das Kassenkonto, das Bankkonto und das Warenbestandskonto. Erfolgskonten werden am Ende einer Abrechnungsperiode abgeschlossen, während Bestandskonten fortgeführt werden. **
-
Wann Aufwandskonten und wann bestandskonten?
Wann Aufwandskonten und wann Bestandskonten? Aufwandskonten werden verwendet, um alle Kosten und Ausgaben eines Unternehmens während eines bestimmten Zeitraums zu erfassen. Sie dienen dazu, den Verbrauch von Ressourcen und die damit verbundenen Kosten zu verfolgen. Typische Beispiele für Aufwandskonten sind Miete, Gehälter, Werbekosten usw. Bestandskonten hingegen werden verwendet, um die Vermögenswerte, Verbindlichkeiten und das Eigenkapital eines Unternehmens zu verfolgen. Sie erfassen die finanzielle Position des Unternehmens zu einem bestimmten Zeitpunkt. Typische Beispiele für Bestandskonten sind Kassenbestand, Bankguthaben, Forderungen, Verbindlichkeiten usw. Die Entscheidung, ob ein Geschäftsvorfall auf einem Aufwandskonto oder einem Bestandskonto gebucht wird, hängt davon ab, ob es sich um einen Verbrauch von Ressourcen (Aufwand) oder um eine Veränderung in der finanziellen Position des Unternehmens (Bestand) handelt. Es ist wichtig, die Unterschiede zwischen Aufwands- und Bestandskonten zu verstehen, um eine korrekte Buchführung und Berichterstattung sicherzustellen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.